Cómo Documentar una Fuga del Calentador para el Seguro en Wheaton, IL
Primero lo primero: detenga el daño antes de documentar
Antes de tomar una sola foto, su prioridad es la seguridad y detener la fuga. Si hay agua estancada cerca de un calentador eléctrico, no pise el agua: existe riesgo de descarga eléctrica. Si huele a gas, no toque interruptores ni encienda nada; salga de la casa y llame a la compañía de gas desde afuera. Una vez que la zona sea segura, cierre la válvula de agua del calentador (o la válvula principal de la casa si no encuentra la del equipo) y apague el calentador: ponga el control de gas en posición piloto o desconecte el interruptor eléctrico correspondiente.
Este paso no solo es sentido común: casi todas las pólizas de seguro de vivienda incluyen su deber de mitigar, es decir, su obligación de tomar medidas razonables para evitar que el daño empeore. Si usted deja que el agua corra durante horas sin hacer nada, la aseguradora puede reducir o negar la parte del reclamo correspondiente al daño que pudo haberse evitado. Cierre el agua, retire lo que pueda con seguridad, ventile la zona y luego —solo luego— empiece a documentar.
Por qué la documentación decide el resultado de su reclamo
Cuando usted presenta un reclamo por daños de agua, un ajustador de seguros debe responder una pregunta clave: ¿fue esto un evento súbito y accidental, o el resultado de desgaste gradual o falta de mantenimiento? La mayoría de las pólizas cubre lo primero y excluye lo segundo. El problema es que una fuga del calentador puede parecer ambas cosas: un tanque que revienta de golpe es súbito, pero un goteo lento de una válvula corroída durante meses es gradual.
Aquí es donde su documentación hace la diferencia. Fotos con fecha, una línea de tiempo escrita, facturas de mantenimiento previo y el informe del técnico que atendió la emergencia son las pruebas que le permiten demostrar que la fuga fue repentina y que usted actuó con diligencia. Sin evidencia, el reclamo se convierte en su palabra contra la interpretación del ajustador, y esa es una pelea que conviene evitar. Piense en la documentación como un seguro dentro del seguro: no cuesta nada y puede valer miles de dólares.
Fotos y video: la evidencia que realmente cuenta
Su teléfono es su mejor herramienta. Tome más fotos de las que cree necesitar: nunca sobran y siempre faltan. Siga esta lista de verificación:
- Tomas generales de contexto: fotografíe la habitación completa desde varias esquinas para mostrar la magnitud del área afectada: el sótano, el cuarto de servicio, el pasillo. Estas fotos ubican todo lo demás.
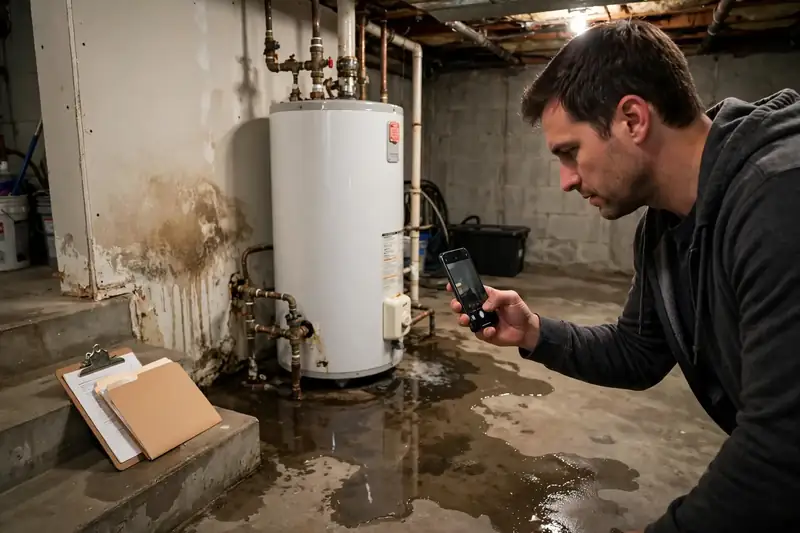
- El origen de la fuga: acérquese al calentador y capture de dónde sale el agua: la base del tanque, una válvula, una conexión de tubería. Si es seguro, tome fotos mientras aún gotea.
- La placa del equipo: fotografíe la etiqueta del calentador con marca, modelo, número de serie y fecha de fabricación. Esto establece la edad del equipo y ayuda al técnico y al ajustador.
- El recorrido del agua: documente por dónde viajó el agua: manchas en paredes, alfombras mojadas, pisos levantados, muebles afectados. El agua rara vez se queda donde empezó.
- Pertenencias dañadas: fotografíe cada objeto afectado —cajas en el sótano, electrodomésticos, muebles— antes de moverlos, y luego donde los reubique.
- Video con narración: grabe un recorrido en video describiendo en voz alta lo que ve y cuándo lo descubrió. Un video de dos minutos vale más que veinte fotos sueltas.
- Fotos del "después": capture también el estado tras la mitigación: el agua retirada, los ventiladores funcionando, las zonas secándose. Demuestra que usted cumplió su deber de mitigar.
Asegúrese de que su teléfono tenga activada la ubicación y la fecha en los metadatos de las fotos; esos datos sirven como prueba de cuándo se tomaron. Y haga una copia de seguridad en la nube el mismo día: los teléfonos se pierden y se dañan, y con ellos la evidencia.
Escriba la línea de tiempo del incidente
La memoria falla rápido, así que escriba todo mientras está fresco. En una nota o un correo que se envíe a usted mismo, registre: cuándo descubrió la fuga (fecha y hora aproximada), qué vio exactamente, qué hizo y a qué hora (cerré la válvula principal a las 7:40 pm, apagué el calentador a las 7:45 pm), a quién llamó y cuándo (plomero, seguro, compañía de mitigación), y quién visitó la casa con fecha y nombre. Incluya también detalles del contexto: ¿hubo una ola de frío? ¿Un corte de energía? ¿Ruidos previos del calentador?
Esta línea de tiempo cumple dos funciones. Primero, demuestra que usted actuó con prontitud, lo cual refuerza su reclamo. Segundo, le da coherencia a su relato cuando hable con el ajustador semanas después, cuando los detalles ya se habrán borrado de su memoria. Los reclamos con una narrativa clara y documentada se procesan más rápido y con menos preguntas incómodas.
Guarde cada recibo y factura
Todo gasto relacionado con la fuga puede ser reembolsable, pero solo si puede probarlo. Guarde los originales y tome fotos de cada documento:
- La factura del plomero: pida que incluya el diagnóstico por escrito: qué falló, por qué y si la falla fue súbita. Un informe técnico que diga "ruptura súbita del tanque" es oro para su reclamo. En Water Heater Leak Repair Rescue documentamos cada servicio con el detalle que las aseguradoras esperan ver.
- Mitigación de agua: extracción de agua, deshumidificadores, ventiladores alquilados, limpieza profesional. Estos costos suelen estar cubiertos cuando son razonables y necesarios.
- Gastos de desplazamiento: si el daño lo obliga a salir de casa, guarde recibos de hotel y comidas. Muchas pólizas incluyen cobertura de "pérdida de uso".
- Inventario de daños: haga una lista de cada objeto dañado con su antigüedad aproximada y valor de reemplazo. Fotos de recibos de compra originales ayudan, pero no son indispensables.
- Las piezas dañadas: no tire la válvula rota, el tramo de tubería reventado ni ningún componente reemplazado hasta que el ajustador haya visto todo o le autorice por escrito a desecharlo. Esas piezas son evidencia física.
Qué suele cubrir el seguro de vivienda (y qué no)
Cada póliza es distinta, pero hay patrones generales que conviene conocer antes de hablar con su aseguradora. Típicamente sí está cubierto el daño resultante de una fuga súbita y accidental: pisos, paredes, alfombras, muebles y pertenencias dañadas por el agua que escapó de repente. Típicamente no está cubierto el costo de reparar o reemplazar el calentador en sí cuando la falla se debe a desgaste o antigüedad: la póliza cubre el daño que causó el agua, no el aparato que falló.
Hay exclusiones importantes que debe conocer. El moho suele tener un límite bajo de cobertura o estar excluido si resultó de humedad prolongada. Los daños por inundación (agua que entra desde afuera, del suelo hacia adentro) no los cubre la póliza estándar de vivienda: requieren un seguro de inundación separado. Tampoco cubre el respaldo de drenaje salvo que tenga un endoso específico. Y recuerde el deducible: usted paga esa cantidad primero; si el daño total apenas supera el deducible, evalúe si vale la pena reclamar, porque un reclamo queda en su historial.
Finalmente, revise si su póliza paga valor de reemplazo o valor actual en efectivo (depreciado). La diferencia puede ser de miles de dólares en pisos y acabados. Si no lo sabe, esa es una excelente pregunta para hacerle a su agente antes de que ocurra una emergencia.
Errores comunes que debilitan un reclamo
Estos son los errores que vemos con más frecuencia y que más cuestan a los propietarios:
- Tardar en reportar: las pólizas exigen aviso "pronto" o "inmediato". Reportar días o semanas después genera sospechas y puede violar la póliza. Llame a su aseguradora el mismo día o al día siguiente.
- Tirar las piezas dañadas: como dijimos, son evidencia. Guárdelas hasta tener autorización escrita.
- No mitigar: dejar que el daño crezca por inacción es la forma más rápida de que le reduzcan el pago.
- Reparar todo antes de que el ajustador lo vea: las reparaciones de emergencia para detener el daño están bien (y son obligatorias), pero no reconstruya pisos ni paredes hasta que el ajustador documente el daño, salvo que le autorice por escrito.
- Dar declaraciones grabadas sin preparación: sea honesto y fáctico, pero no especule sobre causas ni admita negligencia ("la verdad es que nunca le di mantenimiento"). Limítese a los hechos documentados.
- Publicar en redes sociales: fotos o comentarios sobre el incidente pueden ser usados en su contra. Mantenga el tema en privado hasta que el reclamo se resuelva.
- Contratar sin factura: todo trabajo debe tener factura detallada. Los pagos en efectivo sin recibo no existen para la aseguradora.
Cómo hablar con el ajustador de seguros
El ajustador no es su enemigo, pero tampoco es su abogado: su trabajo es evaluar el reclamo según la póliza. Facilítele el trabajo y protéjase a la vez con estos consejos. Tenga su documentación organizada antes de la visita: fotos impresas o en una carpeta digital, línea de tiempo, facturas. Recorra la casa con él y señale cada daño; no asuma que lo verá todo solo. Responda con hechos, no con opiniones: "descubrí el agua a las 7 pm y cerré la válvula a las 7:40 pm" es mejor que "fue terrible".
Pida que todo quede por escrito: qué está cubierto, qué no y por qué. Si la oferta inicial le parece baja, tiene derecho a cuestionarla con evidencia: presupuestos de contratistas, precios de materiales, su inventario documentado. Para reclamos grandes o complejos, considere contratar un ajustador público: trabaja para usted (cobra un porcentaje del pago) y suele conseguir liquidaciones más altas. Y anote cada conversación: fecha, nombre de la persona, número de reclamo y lo acordado. Esa bitácora es su respaldo si algo se disputa después.
Notas específicas para propietarios en Wheaton, IL
En Wheaton hay particularidades que vale la pena considerar. Muchas casas tienen sótanos terminados que funcionan como salas familiares u oficinas: son los espacios más caros de reparar cuando se inundan, así que documente acabados, alfombras y muebles con especial cuidado. Las olas de frío polar son una causa común de reclamos por tuberías reventadas en el condado de DuPage; algunas pólizas exigen mantener la calefacción encendida (típicamente sobre 55 °F) durante el invierno, y no hacerlo puede invalidar el reclamo.
Además, si su casa tiene bomba de sumidero (sump pump), verifique si su póliza incluye el endoso de respaldo de agua: una falla de la bomba durante una tormenta es uno de los reclamos más disputados. Y cuando contrate la reparación, elija un proveedor que le entregue factura detallada con el diagnóstico por escrito: en Water Heater Leak Repair Rescue atendemos emergencias de fugas del calentador en Wheaton, Glen Ellyn, Naperville, Carol Stream y Winfield, y cada servicio incluye la documentación técnica que su ajustador necesita. Si su calentador tiene una fuga ahora mismo, llame al (833) 713-2101: primero detenemos el daño, y luego le ayudamos a armar un reclamo sólido.